12+
В авторском проекте «Куда уходят деньги» студент кафедры «Филология, лингвоэкспертология и медиакоммуникации» Тольяттинского государственного университета (ТГУ) Владимир Чичканов разбирается, может ли «рождённый бедным» разбогатеть и как сделать это правильно.
В первом материале цикла автор выяснил, почему мы беднеем и как за нашими деньгами охотится целая индустрия быстрого дофамина. Логичным продолжением темы «как не потерять» стало «как заработать». В этом тексте вы найдёте рабочие стратегии по созданию надёжного капитала, который не боится инфляции и приносит пассивный доход.
Изображение сгенерировано нейросетью Kandinsky 5.0
Данный материал не является индивидуальной инвестиционной рекомендацией, финансовые инструменты либо операции, упомянутые в нём, могут не соответствовать вашим финансовым целям и ожиданиям. На финансовом рынке не существует гарантированной прибыли. Любые инвестиции связаны с риском потери части или всех вложенных средств. Не рекомендуется использовать указанную информацию в качестве единственного источника сведений при принятии финансового решения.
Что такое инфляция и почему она съедает деньги
Начнём с базы. Инфляция – это процесс обесценивания денег, вызванный ростом цен. Высоких уровней она достигает в трудные времена, например в политические кризисы, если государство пытается «стабилизировать» экономику за счёт увеличения денежной массы.
В рыночной экономике действует закон: количество денег должно соответствовать объёму товаров и услуг. Если товаров становится больше – денег тоже должно быть больше. Государству нужен независимый регулятор, который следит за этим балансом. В России это Центральный банк. Если баланс нарушить – неизбежна гиперинфляция. В 90-е годы в стране доходило до того, что товары первой необходимости стоили десятки тысяч рублей.
Печатный станок – не панацея, а инструмент для точечной коррекции. Если государство по каким-то причинам не может его остановить (например, из-за необходимости постоянных выплат определённым группам граждан), это провоцирует образование экономического пузыря. Этот термин появился в XVIII веке, когда британские экономисты сравнили с мыльным пузырём «Компанию Южных морей». Она за несколько месяцев подняла стоимость своих акций со 130 до 1000 фунтов – и мгновенно рухнула, когда инвесторы отказались покупать их по завышенной цене. Крах «Южных морей» привёл к экономическому кризису в Великобритании.
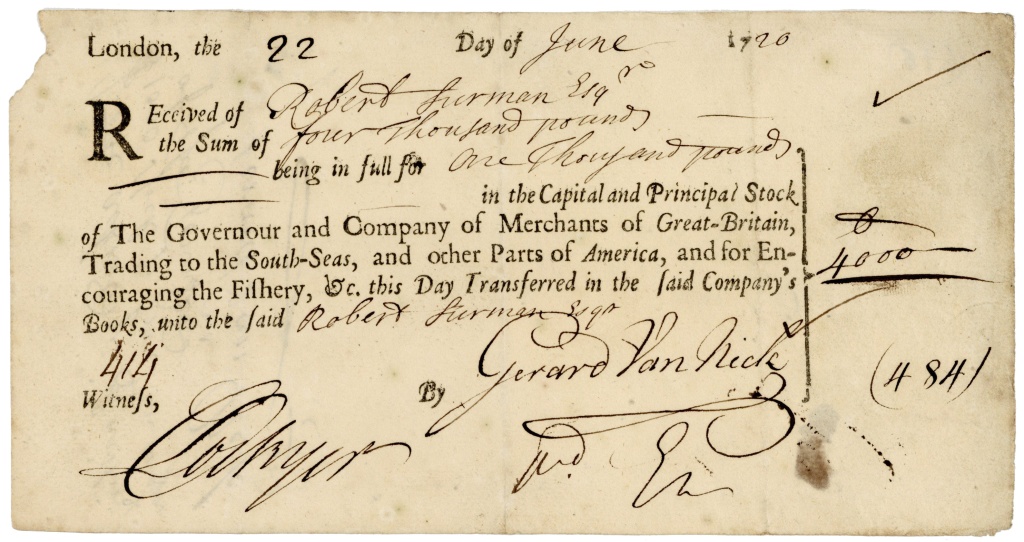
Акция «Компании Южных морей»
Инвестиции как способ защиты капитала
За более чем два столетия экономисты выработали свод правил о том, как сохранить и даже приумножить капитал, и это – инвестиции.
Со времён кризиса «Компании Южных морей» банковская система стала совершеннее, а население образованней. Сейчас всё необходимое для инвестирования находится буквально у вас в руках. При желании через несколько минут вы можете стать совладельцем какого-нибудь крупного бизнеса или мировой корпорации, просто купив пару акций через приложение.
– Инвестиции – это всегда про риски. Мы не можем их полностью нивелировать, однако вполне способны ими управлять, разделив инвестиции на три категории: высокорисковые, среднерисковые и низкорисковые. Для сохранности средств нам подойдут последние. Это, например, банковские вклады. С их помощью вы не уйдёте в минус, но и не получите сверхприбыль, если сумма вклада менее 500 тысяч рублей, ведь процент, который «капает», скорее номинальный, – объясняет финансист, финансовый психолог, эксперт по организации личных финансов Ольга Прокопенко.
Может быть, вклады и не дадут заработать большие деньги, зато не позволят и потерять. В России есть Агентство по страхованию вкладов, которое гарантированно возместит утерянный (например, из-за банкротства банка) вклад в размере до 1 миллиона 400 тысяч рублей. Такая сумма может стать хорошей «подушкой безопасности». Ольга уверяет, что без такой подстраховки собрать капитал будет сложно.
– Я категорически не рекомендую идти в более сложные финансовые инструменты (типа акций и облигаций) без подушки безопасности. Если инвестиционные деньги будут единственными свободными деньгами, то при первой непредвиденной ситуации человек не просто не приумножит, а потеряет. Поэтому финансовая подушка должна быть всегда, – уверена Ольга Прокопенко.
Источник: magnific.com
Золото, валюта и диверсификация
Золото – специфический актив. По мнению Ольги Прокопенко, это хороший инструмент для сохранения, а не приумножения денег. Инвестировать в него можно двумя способами. Во-первых, физическое золото: прийти в банк и купить монету или слиток. Тут важно помнить, что самая маленькая царапина может удешевить металл, поэтому необходимо хранить его в специальной ячейке. Второй вариант легче: вы можете купить граммы драгоценного металла в приложении банка, тогда платить за аренду хранилища не придётся.
С начала 2000-х годов в России также было популярно инвестирование в валюту. Сейчас подход к покупке иностранных денег изменился. Если раньше соотечественники предпочитали доллары и евро, то сегодня, по данным РБК, более трети валютных сбережений находится в китайских юанях.
– Будущее за азиатскими рынками. В течение 5–10 лет инвестировать в них будет крайне рационально, однако на данный момент китайская валюта отличается высокой волатильностью, – считает Ольга Прокопенко. С ней согласны и другие аналитики. Например, холдинг UBS прогнозирует, что уже в 2026 году рынки азиатских стран, особенно Китая, могут стать перспективным направлением для инвесторов.
В сбережениях и инвестициях всегда работает правило диверсификации, разделения активов для минимизации рисков. Проще говоря: не храните все яйца в одной корзине. Используйте драгметаллы для сохранения денег, а валюты – для путешествий или перепродажи при выгодном курсе. Разделяйте и властвуйте.
Источник: magnific.com
Четыре ступени финансового благополучия
Финансовые эксперты, как правило, выделяют четыре ступени финансового благополучия. Первая определяется отсутствием финансовой стабильности и высокой закредитованностью. Второго уровня человек достигает, когда его доходы не превышают расходы. Третья ступень подразумевает, что вы можете копить, то есть получать больше, чем тратить. Финальный – четвёртый – уровень характеризуется полной финансовой свободой, в идеале – пассивный доход.
Пассивный доход от инвестиций – это либо дивиденды, которые платят некоторые компании за покупку их акций, либо купоны по облигациям, либо разница от «игры на бирже», когда покупаете подешевле, а продаёте подороже, оставляя разницу себе.
– Важно сформировать привычку откладывать деньги. Даже если клиент только на первом уровне и приходит разобраться с долгами, несмотря на то, что свободных денег у него и так мало, я всегда говорю, что какую-то сумму нужно отложить. Зачастую правило «сохрани 10 % от дохода» с такими клиентами не работает, потому что из-за долговой нагрузки даже этой суммы не остаётся. Можно начинать с малого, даже тысяча рублей может стать залогом будущего капитала, – уверена Ольга Прокопенко.
Новичкам могут подойти стратегии – способ заработка, когда вы доверяете опытному инвестору комфортную сумму в приложении банка, а после оговоренного срока получаете деньги с процентами. Доходность от стратегий зависит от рисков. Такой вариант хоть и обязывает вас платить комиссию эксперту, но в то же время потенциально даёт прибыль, ведь гонорар инвестора зависит от результата его работы.
Источник: magnific.com
Сложный процент: как заставить деньги работать на вас
Грамотные накопление и инвестирование – это инструменты, которые некоторых могут оттолкнуть тем, что не подразумевают мгновенный результат.
– Избавьтесь от иллюзии, что инвестиции – это про быстрый заработок. Это про стабильность, про работу в долгосрок, потому что формула грамотного инвестирования – это время, умноженное на 10 %. Я инвестирую более десяти лет, работала с разными активами, но самый крутой инструмент для меня – это сложный процент. Что-то падает, что-то поднимается в цене, а он всегда медленно, но верно ведёт вас прямо к финансовой цели, – уверяет Ольга Прокопенко.
Деньги на счету растут благодаря капитализации и сложному проценту. Проще всего объяснить эти понятия на примере банковского вклада. Капитализация – это начисление суммы процентов к телу вклада. Если вклад открыт на длительный срок, капитализация ежемесячная и при этом вы не снимаете начисленные проценты со вклада, то в дело вступает сложный процент: за второй месяц капитализация сработает уже не только на изначальную сумму, но и на проценты, начисленные за первый месяц, и так далее. Так деньги растут быстрее, и чем дольше срок, тем заметнее разница.
Результат от инвестиций ощутим, когда они работают вдолгую. Инвестиции – не магия, они требуют дисциплины. Поэтому начать можно с малого: откладывать тысячу рублей в месяц, открыть вклад, изучить стратегии. Главное – не хранить деньги под подушкой и не ждать сиюминутного обогащения.